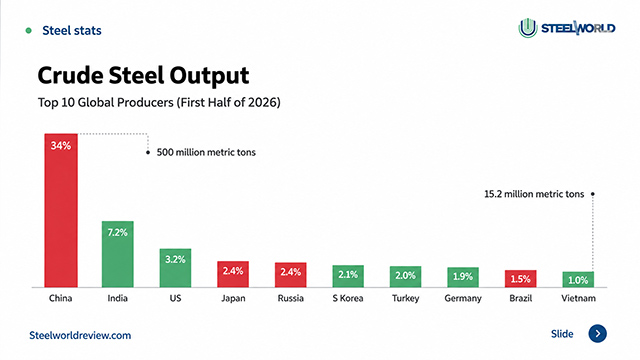
صنعت فولاد جهان در نیمه دوم سال ۲۰۲۶ در یک نقطه عطف ساختاری قرار دارد؛ جایی که تقاطع سه متغیر کلیدی شامل مازاد ظرفیت جهانی، تغییر الگوی مصرف در چین و ضربالاجلهای کاهش کربن (بهویژه الزامات CBAM اروپا)، ژئوپلیتیک این صنعت را دگرگون کرده است.
 ۱. تولید فولاد خام (Crude Steel)طبق دادههای تجمیعی ۶ ماهه نخست سال ۲۰۲۶، مجموع تولید ۷۰ کشور عضو انجمن جهانی فولاد با کاهش خفیف ۰.۷٪- به ۹۳۱.۵ میلیون تن متریک رسیده است.
 ۱۰ تولیدکننده برتر جهان (نیمه اول ۲۰۲۶):۱.
 چین: ۵۰۰.۰ میلیون تن (۳.۰٪-)۲.
 هند: ۸۷.۰ میلیون تن (۷.۱٪+)۳.
 آمریکا: ۴۲.۸ میلیون تن (۶.۳٪+)۴.
 ژاپن: ۴۰.۴ میلیون تن (۰.۴٪-)۵.
 روسیه: ۳۲.۱ میلیون تن (۸.۴٪-)۶.
 کرهجنوبی: ۳۱.۷ میلیون تن (۲.۱٪+)۷.
 ترکیه: ۱۹.۸ میلیون تن (۸.۱٪+)۸.
 آلمان: ۱۸.۶ میلیون تن (۸.۹٪+)۹.
 برزیل: ۱۶.۳ میلیون تن (۱.۵٪-)۱۰.
 ویتنام: ۱۵.۲ میلیون تن (۲۶.۹٪+)
۲. چشمانداز تقاضا و مصرف ظاهری مصرف ظاهری جهان در ۲۰۲۶ با رشدی بسیار ملایم (۰.۳٪+) در سطح ۱٬۷۲۴ میلیون تن متریک برآورد میشود. بازگشت تقاضا به مدار رونق برای سال ۲۰۲۷ پیشبینی شده که با رشد ۲.۲٪، عمدتاً متکی بر احیای سرمایهگذاریهای زیرساختی در اروپا و آمریکای شمالی خواهد بود. سبد مصرف چین با وجود افت بخش ساختمان، با تقاضای فزاینده در حوزههای خودروهای الکتریکی، شبکههای خورشیدی و توربینهای بادی حمایت میشود. منطقه خاورمیانه و شمال آفریقا (MENA) با تقاضای سالانه ۵۵ تا ۶۰ میلیون تن متریک، به لطف پروژههای توسعهای حوزه خلیج فارس، پایدارترین بازار مصرف منطقهای است.
۳. موازنه تجارت بینالملل (صادرات و واردات) تداوم سطح بالای صادرات چین (فراتر از ۱۰۰ میلیون تن متریک در سال) منجر به تشدید تدابیر حمایتی و دیوارهای تعرفهای در سراسر جهان شده است.
 بزرگترین صادرکنندگان:🇨 چین: ۱۰۲.۵ میلیون تن ژاپن: ۳۲.۰ میلیون تن کرهجنوبی: ۲۷.۵ میلیون تن آلمان: ۲۱.۰ میلیون تن ترکیه: ۱۴.۵ میلیون تن
 بزرگترین واردکنندگان:
 اتحادیه اروپا: ۴۰.۲ میلیون تن آمریکا: ۲۷.۵ میلیون تن آلمان: ۲۲.۱ میلیون تن
 ایتالیا: ۲۰.۸ میلیون تن ویتنام: ۱۶.۲ میلیون تن
 تحلیل تکمیلی و چشمانداز استراتژیک:
۱. انقضای مزیت مقیاس سنتیرقابت مبتنی بر قیمت و حجم خام در مقاطع طویل ساختمانی به بنبست رسیده است. دامپینگ ناشی از مازاد ظرفیت چین، حاشیه سود کارخانههای سنتی کوره بلند (BF-BOF) را در بازارهای آزاد به حداقل رسانده است.
۲. مالیات کربن؛ فیلتر ورود به بازارهای تراز اولبا نزدیک شدن به مراحل اجرایی جریمههای نقدی سازوکار تعدیل مرزی کربن اروپا (CBAM)، محصولات با شدت انتشار بالاتر از ۱.۲ تن کربن به ازای هر تن فولاد، مزیت قیمتی خود را در بازارهای اروپایی از دست خواهند داد.
۳. مزیت ساختاری خاورمیانه و گلوگاههاتکیه تولید منطقهای بر کورههای قوس الکتریکی (EAF) و احیای مستقیم گازی (DRI)، یک مزیت ذاتی در انتشار کربن (حدود ۱.۰ تن در برابر ۲.۲ تنِ کوره بلند) فراهم کرده است. با این حال، حفظ این جایگاه مشروط به تسریع در تامین پایدار حاملهای انرژی، استفاده از قراضه باکیفیت و حرکت به سمت هیدروژن جهت تولید فولاد با کربن کمتر از ۰.۵ تن است.
(دلیل قرار نگرفتن ایران در جایگاه دهم، آن است که مجموع تولید فولاد ویتنام در نیمه نخست سال ۲۰۲۶ از ایران پیشی گرفته است. ویتنام با ثبت تولید ۱۵.۲ میلیون تن فولاد، توانسته جایگاه دهم فهرست بزرگترین تولیدکنندگان فولاد جهان را به خود اختصاص دهد.)